市场起伏时,不妨布局二级债基
2026-07-13 · 亿鑫优配
#二级债PK纯债# $前海开源弘丰债券A$ 最近这段时间,权益市场呈现出的状态,总让人有些捉摸不定。海外消息面的扰动此起彼伏,国内各类预期相互拉扯,行情常常在短时间内反复拉锯。这种环境下,很多人开始不约而同地把目光从高波动品种上移开,转向那些质地更沉稳、起伏更可控的方向。避险情绪升温,与其说是一种恐慌,不如说是一种理性的收缩,是对确定性的一种本能追寻。 (自
#二级债PK纯债# $前海开源弘丰债券A$ 最近这段时间,权益市场呈现出的状态,总让人有些捉摸不定。海外消息面的扰动此起彼伏,国内各类预期相互拉扯,行情常常在短时间内反复拉锯。这种环境下,很多人开始不约而同地把目光从高波动品种上移开,转向那些质地更沉稳、起伏更可控的方向。避险情绪升温,与其说是一种恐慌,不如说是一种理性的收缩,是对确定性的一种本能追寻。 (自选图在文末哦) 自己平时工作已经很忙了,白天的时间被会议、报表和各种沟通占得满满当当,等到下班,身心都有点疲惫,实在很难再拿出整块时间去研究产业链逻辑、解读宏观政策。面对铺天盖地的信息洪流,我常常觉得,与其在其中徒劳地寻找方向,不如退一步,选一种更省心的安排,让手头的闲钱尽量不要跟着市场情绪大起大落。“不折腾”这三个字,看似消极,其实是在认清自身精力边界后,做出的务实选择。 正是带着这样的念头,我才逐渐把注意力放到了二级债基这一类产品上。很多人听到“债基”,多少会觉得有些平淡,想象空间似乎有限。但如果没有忽略掉“二级”这两个字的前缀时,就能体会到一种别样的智慧。它不像纯债基金那样只守着固定收益的一亩三分地,也不像偏股基金那样在权益的浪潮里全速航行。它用一种相对温和的配比,把债券的防守属性和股票的进攻属性糅合在一起。大部分仓位配置在债券上,构筑起一层基础性的缓冲垫,而那些不超过两成的权益仓位,则用来争取超越纯债的收益弹性。这种结构的好处在于,不需要自己每天去判断股债跷跷板会往哪边倾斜,基金经理团队会替我们完成跨资产的再平衡,这对时间与精力都有限的普通人而言,实在是一种很贴心的设计。 顺着这个视角观察,前海开源弘丰债券A(005138)这只二级债基进入了我的视野。最惊艳我的还是它咋子具体操作层面的巧思。债券这一端,基金采取了利率债作为主体、信用债作为辅助,再辅以少量可转债的搭配方式。利率债流动性好,能在一定程度上平抑组合波动;信用债在可控范围内争取了更多票息收益;可转债则内嵌了一份跟随权益市场上行的期权价值。整个债券底仓给人的感觉是清清爽爽,不靠过度下沉信用来博取收益,而是追求一种有质量的稳健。 权益那一端的配置更见心思。持仓的侧重点,是能源、银行这类具有红利特征的行业。这些行业里的公司,往往经营壁垒比较清晰,现金流相对充裕,而且有着持续分红的历史,估值本身也有一定的支撑。在权益市场震荡加剧的阶段,这一类资产通常能体现出较好的抗跌性,给基金净值提供一层额外的防护。与此同时,组合里还出现了像中际旭创这样的科技成长型企业。这类标的具备较强的弹性,一旦市场情绪回暖或者产业趋势加速,它们往往会成为带动净值向上的重要力量。红利为守、科技为攻,这样的搭配兼顾了下行保护和上行空间,平衡感的把握相当老道。 这样一套多元配置的思路,在过往的业绩里已经给出了交代。近一年的时间维度下,基金实现了8.42%的涨幅,把周期拉长到近两年,累计涨幅达到13.90%。在二级债基这个评价坐标系里,能在控制回撤的前提下交出这样的成绩,已经足够让人欣慰。我们谈论一只固收类产品时,关注的重点本来就不是短期爆发力,而是那种在较长时间里,净值曲线能够尽量平滑地向右侧延展的能力。从这个角度看,这只基金过往的净值走势,确实呈现出了比较从容的持有体验。 基金背后的管理者,往往决定了产品能走多远。前海开源弘丰债券由史延和田维两位基金经理联合执掌,恰好对应了债券和股票两条战线。翻看史延的职业轨迹,她早年在信用评估机构历练过,后来又在互联网保险领域做过产品经理,这样的跨界经历,让她对风险的识别和定价有一种天然的审慎。加盟前海开源后,她从固收研究员一步步做到基金经理,在债券组合管理上积累了一套成熟的方法。田维则是权益投资条线上的能手,从研究员时期就深耕行业与公司基本面,选股偏好那些业绩扎实、护城河清晰的企业,这在红利与成长兼顾的持仓结构里表现得相当明显。两人从2024年初开始联手管理这只基金,固收部分追求稳定可预期,权益部分力求精细有纪律,这种分工协作的架构,让基金的日常运作不至于受单一风格过度左右,多了一层平稳的保障。 还有一点细节,让我觉得尤其适合上班族,那就是它的费率设置。持有满30天即不收取赎回费。对于普通人来说,这种设计给予了很大的灵活性。生活中难免遇到需要临时动用资金的情形,或者偶尔想调整一下各类资产的配比,此时不用为赎回成本而犹豫不决,确实能让人从容不少。另外,管理费和托管费也处于同类产品中比较克制的水平,费用虽然每次看起来不起眼,但拉长年限复利计算下来,节省的部分也会实打实地沉淀在收益当中。 当然,任何一只基金的运作,都离不开背后投研平台的支持。前海开源基金近年来在固收和权益两个方向上都做了持续的人才积累,信用分析、宏观研究、行业调研等环节有着比较成熟的流程。对于一只需要横跨股债两市的二级债基而言,这种平台厚度本身就是一种隐性的稳定力量。 回头再看当下的环境,权益市场的震荡格局短期内很难彻底消散,人们对于防御型配置的需求也不会快速退潮。在这种背景之下,与其频繁去猜测短期的风向变化,不如把目光放在那些本身就具备防御底色,又不过度牺牲向上弹性的产品上。二级债基或许从来都不是那种惊艳舞台的主角,但它恰好能够匹配普通人“求稳却不甘于彻底躺平”的内心期待。 像前海开源弘丰债券A这样,债券底仓扎实,权益配置有纪律,管理人经验又能形成互补,再加上实在友好的费率,把它作为家庭资产安排中的一个稳定器,或者用来存放那些短期内不动用但又不想承担太大波动的闲余资金,在我看来,的确是一个很妥帖的路径。对我们这些每天在工作和生活之间辗转的普通人来说,不必时刻为市场涨跌紧绷神经,也能用一种相对省心的方式去分享长期财富增长的果实,这种“不折腾”的体验本身,或许就是投资里的一种从容。(本文仅供参考,不作为投资建议) @前海开源基金
最近这段时间,权益市场呈现出的状态,总让人有些捉摸不定。海外消息面的扰动此起彼伏,国内各类预期相互拉扯,行情常常在短时间内反复拉锯。这种环境下,很多人开始不约而同地把目光从高波动品种上移开,转向那些质地更沉稳、起伏更可控的方向。避险情绪升温,与其说是一种恐慌,不如说是一种理性的收缩,是对确定性的一种本能追寻。 (自选图在文末哦)
自己平时工作已经很忙了,白天的时间被会议、报表和各种沟通占得满满当当,等到下班,身心都有点疲惫,实在很难再拿出整块时间去研究产业链逻辑、解读宏观政策。面对铺天盖地的信息洪流,我常常觉得,与其在其中徒劳地寻找方向,不如退一步,选一种更省心的安排,让手头的闲钱尽量不要跟着市场情绪大起大落。“不折腾”这三个字,看似消极,其实是在认清自身精力边界后,做出的务实选择。
正是带着这样的念头,我才逐渐把注意力放到了二级债基这一类产品上。很多人听到“债基”,多少会觉得有些平淡,想象空间似乎有限。但如果没有忽略掉“二级”这两个字的前缀时,就能体会到一种别样的智慧。它不像纯债基金那样只守着固定收益的一亩三分地,也不像偏股基金那样在权益的浪潮里全速航行。它用一种相对温和的配比,把债券的防守属性和股票的进攻属性糅合在一起。大部分仓位配置在债券上,构筑起一层基础性的缓冲垫,而那些不超过两成的权益仓位,则用来争取超越纯债的收益弹性。这种结构的好处在于,不需要自己每天去判断股债跷跷板会往哪边倾斜,基金经理团队会替我们完成跨资产的再平衡,这对时间与精力都有限的普通人而言,实在是一种很贴心的设计。
顺着这个视角观察,前海开源弘丰债券A(005138)这只二级债基进入了我的视野。最惊艳我的还是它咋子具体操作层面的巧思。债券这一端,基金采取了利率债作为主体、信用债作为辅助,再辅以少量可转债的搭配方式。利率债流动性好,能在一定程度上平抑组合波动;信用债在可控范围内争取了更多票息收益;可转债则内嵌了一份跟随权益市场上行的期权价值。整个债券底仓给人的感觉是清清爽爽,不靠过度下沉信用来博取收益,而是追求一种有质量的稳健。
权益那一端的配置更见心思。持仓的侧重点,是能源、银行这类具有红利特征的行业。这些行业里的公司,往往经营壁垒比较清晰,现金流相对充裕,而且有着持续分红的历史,估值本身也有一定的支撑。在权益市场震荡加剧的阶段,这一类资产通常能体现出较好的抗跌性,给基金净值提供一层额外的防护。与此同时,组合里还出现了像中际旭创这样的科技成长型企业。这类标的具备较强的弹性,一旦市场情绪回暖或者产业趋势加速,它们往往会成为带动净值向上的重要力量。红利为守、科技为攻,这样的搭配兼顾了下行保护和上行空间,平衡感的把握相当老道。
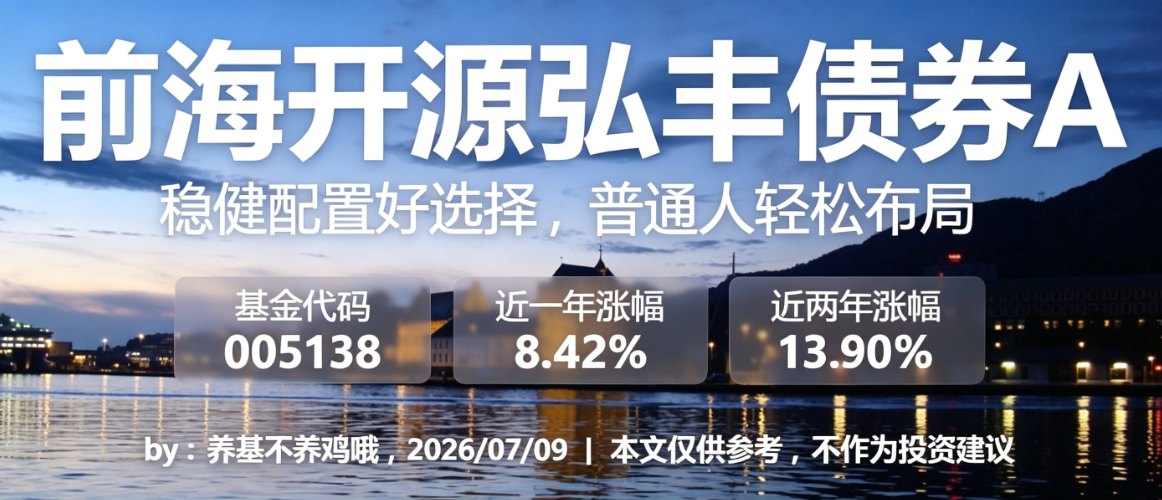
这样一套多元配置的思路,在过往的业绩里已经给出了交代。近一年的时间维度下,基金实现了8.42%的涨幅,把周期拉长到近两年,累计涨幅达到13.90%。在二级债基这个评价坐标系里,能在控制回撤的前提下交出这样的成绩,已经足够让人欣慰。我们谈论一只固收类产品时,关注的重点本来就不是短期爆发力,而是那种在较长时间里,净值曲线能够尽量平滑地向右侧延展的能力。从这个角度看,这只基金过往的净值走势,确实呈现出了比较从容的持有体验。
基金背后的管理者,往往决定了产品能走多远。前海开源弘丰债券由史延和田维两位基金经理联合执掌,恰好对应了债券和股票两条战线。翻看史延的职业轨迹,她早年在信用评估机构历练过,后来又在互联网保险领域做过产品经理,这样的跨界经历,让她对风险的识别和定价有一种天然的审慎。加盟前海开源后,她从固收研究员一步步做到基金经理,在债券组合管理上积累了一套成熟的方法。田维则是权益投资条线上的能手,从研究员时期就深耕行业与公司基本面,选股偏好那些业绩扎实、护城河清晰的企业,这在红利与成长兼顾的持仓结构里表现得相当明显。两人从2024年初开始联手管理这只基金,固收部分追求稳定可预期,权益部分力求精细有纪律,这种分工协作的架构,让基金的日常运作不至于受单一风格过度左右,多了一层平稳的保障。
还有一点细节,让我觉得尤其适合上班族,那就是它的费率设置。持有满30天即不收取赎回费。对于普通人来说,这种设计给予了很大的灵活性。生活中难免遇到需要临时动用资金的情形,或者偶尔想调整一下各类资产的配比,此时不用为赎回成本而犹豫不决,确实能让人从容不少。另外,管理费和托管费也处于同类产品中比较克制的水平,费用虽然每次看起来不起眼,但拉长年限复利计算下来,节省的部分也会实打实地沉淀在收益当中。
当然,任何一只基金的运作,都离不开背后投研平台的支持。前海开源基金近年来在固收和权益两个方向上都做了持续的人才积累,信用分析、宏观研究、行业调研等环节有着比较成熟的流程。对于一只需要横跨股债两市的二级债基而言,这种平台厚度本身就是一种隐性的稳定力量。
回头再看当下的环境,权益市场的震荡格局短期内很难彻底消散,人们对于防御型配置的需求也不会快速退潮。在这种背景之下,与其频繁去猜测短期的风向变化,不如把目光放在那些本身就具备防御底色,又不过度牺牲向上弹性的产品上。二级债基或许从来都不是那种惊艳舞台的主角,但它恰好能够匹配普通人“求稳却不甘于彻底躺平”的内心期待。
像前海开源弘丰债券A这样,债券底仓扎实,权益配置有纪律,管理人经验又能形成互补,再加上实在友好的费率,把它作为家庭资产安排中的一个稳定器,或者用来存放那些短期内不动用但又不想承担太大波动的闲余资金,在我看来,的确是一个很妥帖的路径。对我们这些每天在工作和生活之间辗转的普通人来说,不必时刻为市场涨跌紧绷神经,也能用一种相对省心的方式去分享长期财富增长的果实,这种“不折腾”的体验本身,或许就是投资里的一种从容。(本文仅供参考,不作为投资建议) @前海开源基金